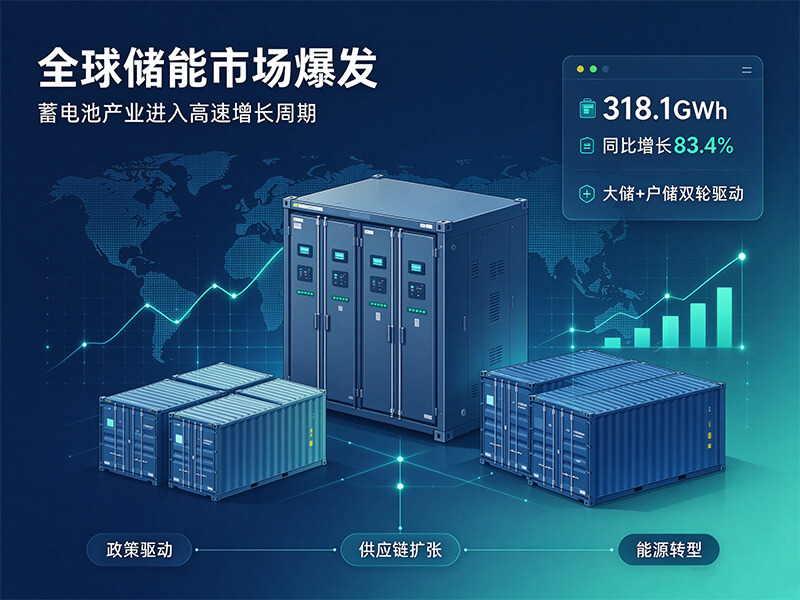
2026年,全球储能市场正在经历一场前所未有的爆发式增长。根据人民日报发布的行业数据,2026年上半年中国储能电池累计销量达到318.1吉瓦时,同比增长高达83.4%,增速显著领跑动力电池市场(动力电池累计销量661.3吉瓦时,同比增长36.2%)。储能已正式跃升为电池产业增长的核心引擎。
1.1 市场规模与增速:储能成为电池产业增长新引擎
从全球范围来看,2026年第一季度全球储能电芯出货量达到205.52吉瓦时,同比增长98.70%。而东方财富研报数据显示,2026年第一季度全球储能电池出货量更达216吉瓦时,同比增长117%,增速进一步提升。中国出货量达209吉瓦时,同比增长115%,全球占比进一步提升至96.76%。
花旗集团发布的预测报告更为乐观:预计2026年、2027年、2028年全球储能电池需求分别为1030吉瓦时、1390吉瓦时及1700吉瓦时,对应增速分别为66%、35%和22%。预计至2030年,全球储能电池需求将达到约2210吉瓦时。这一增长曲线表明,储能电池正在从动力电池的补充赛道,成长为独立的、规模庞大的核心产业。
1.2 双轮驱动:大储与户储市场并驾齐驱
当前全球储能市场呈现“大储+户储”双轮驱动的格局。InfoLink Consulting指出,2026年第一季度,市场由大型储能和户用储能共同驱动,两大场景的出货量均实现了近翻倍增长。
大型储能方面,新能源装机的持续扩张是核心驱动力。随着光伏、风电等可再生能源在全球能源结构中的占比不断提升,电网对储能调峰调频的需求日益迫切。中国国家能源局数据显示,截至2026年6月底,中国电力储能累计装机规模达到237.7吉瓦,同比增长41.7%;其中新型储能累计装机达到168.3吉瓦/448.7吉瓦时,同比增长59%/71%。
户用储能方面,欧洲、美国、澳大利亚等市场的电价波动和能源安全需求持续刺激户储安装。2026年上半年,中国储能海外订单签约增长83%,反映出全球户储和工商业储能市场的旺盛需求。
1.3 供应链格局:中国电池企业的全球主导地位
在全球储能电池供应链中,中国企业占据绝对主导地位。2026年第一季度,全球储能电池出货量中中国企业占比高达96.76%,宁德时代、比亚迪、亿纬锂能等头部企业持续扩大产能。
火爆的市场需求甚至导致了“一芯难求”的局面。据上海证券报报道,储能行业产销同比增速有望超过50%,部分客户订单已排至2027年。上游产业链的磷酸铁锂价格出现明显上涨,高端产能供不应求。这一现象反映出储能行业的高景气度和供应链的紧张状态。
与此同时,电池企业正在加速布局储能赛道。从传统的动力电池企业到新兴储能专精企业,纷纷加大储能电池研发和产能投入。储能电池的技术路线也日趋多元化,磷酸铁锂、钠离子、半固态等技术路线并行发展,为不同应用场景提供更优解决方案。
1.4 未来展望:储能市场化与AI算力需求共振
展望未来,储能市场的增长将由两大趋势共振驱动:一是储能市场化机制的完善,包括电力现货市场、辅助服务市场的逐步成熟,将为储能项目带来更稳定的收益模式;二是AI算力产业的爆发,数据中心的高功率、高波动用电特性催生了配套储能的新需求。
中金公司指出,AI数据中心机柜功率密度持续攀升,对备电系统和储能系统的要求不断提高。锂电池凭借高能量密度、高倍率放电以及全生命周期总拥有成本优势,在AI数据中心储能场景中展现出强大竞争力。
储能电池产业正从“政策驱动”转向“市场驱动”,从“补充能源”转向“主力能源”。对于蓄电池企业而言,储能赛道已不再是可选项,而是决定未来十年市场地位的必争之地。


